Wer Gold verschenkt, macht ein Geschenk mit echtem Wert – und fragt sich zu Recht, ob dabei Steuern anfallen. Die gute Nachricht: In den allermeisten Fällen nicht. Hier erfahren Sie, welche drei Steuern eine Rolle spielen können und worauf Sie achten sollten.
Das Wichtigste in Kürze
- Beim Kauf: Goldmünzen und Goldbarren sind als Anlagegold umsatzsteuerfrei (§ 25c UStG).
- Beim Verschenken: Schenkungsteuer fällt erst oberhalb hoher Freibeträge an – für Kinder 400.000 €, für Enkel 200.000 €, für alle anderen mindestens 20.000 €.
- Freibeträge erneuern sich alle zehn Jahre.
- Übliche Gelegenheitsgeschenke wie zur Geburt oder Hochzeit sind ganz steuerfrei.
- Beim späteren Verkauf ist der Gewinn nach mehr als einem Jahr steuerfrei – die Haltedauer des Schenkenden wird angerechnet.
Drei Steuern, die Sie kennen sollten
Rund um ein Goldgeschenk gibt es drei Zeitpunkte, an denen Steuern theoretisch eine Rolle spielen. Praktisch fällt bei typischen Geschenken an keinem davon Steuer an.
| Zeitpunkt | Steuer | Bei Goldmünzen |
|---|---|---|
| Kauf | Umsatzsteuer | keine – Anlagegold ist steuerfrei |
| Verschenken | Schenkungsteuer | erst oberhalb der Freibeträge |
| Verkauf durch den Beschenkten | Einkommensteuer | keine nach mehr als einem Jahr Haltedauer |
Beim Kauf: keine Umsatzsteuer auf Anlagegold
Auf fast alle Waren zahlen Sie in Deutschland 19 % Umsatzsteuer. Gold, das als Wertanlage dient, ist davon ausgenommen. Das Umsatzsteuergesetz formuliert es knapp:
Die Lieferung, die Einfuhr und der innergemeinschaftliche Erwerb von Anlagegold […] sind steuerfrei.
§ 25c Abs. 1 Satz 1 Umsatzsteuergesetz
Als Anlagegold gelten Goldbarren ab 995/1000 Feingehalt und Goldmünzen, die mindestens 900/1000 fein sind, nach 1800 geprägt wurden, gesetzliches Zahlungsmittel sind oder waren und nicht mehr als 80 % über ihrem Goldwert gehandelt werden. Der Krügerrand erfüllt all das.
Für andere Produkte gilt die Befreiung nicht:
- Silbermünzen werden mit 19 % oder differenzbesteuert verkauft – dann fällt Steuer nur auf die Händlermarge an.
- Geschenkboxen und Zubehör enthalten 19 % Umsatzsteuer.
- Goldschmuck ist kein Anlagegold und wird regulär besteuert.
Mehr dazu im Ratgeber Anlagegold ist umsatzsteuerfrei.
Beim Verschenken: hohe Freibeträge
Jede Schenkung unterliegt grundsätzlich der Schenkungsteuer. Steuer fällt aber nur an, wenn der Wert die persönlichen Freibeträge übersteigt (§ 16 ErbStG). Wie hoch sie sind, hängt vom Verwandtschaftsgrad ab:
| Beschenkte Person | Freibetrag |
|---|---|
| Ehe- oder eingetragene Lebenspartner | 500.000 € |
| Kinder und Stiefkinder | 400.000 € |
| Enkel | 200.000 € |
| Eltern und Großeltern (bei Schenkung) | 20.000 € |
| Geschwister, Nichten, Neffen | 20.000 € |
| alle anderen Personen, auch Freunde | 20.000 € |
Für Geschenke zur Geburt, zur Hochzeit oder zur Bar und Bat Mizwa werden diese Grenzen praktisch nie erreicht. Selbst eine ganze Unze Gold liegt weit unter dem Freibetrag für Freunde.
Die Zehn-Jahres-Regel
Die Freibeträge gelten nicht einmalig, sondern jeweils für zehn Jahre (§ 14 ErbStG). Alle Schenkungen derselben Person an denselben Empfänger innerhalb von zehn Jahren werden zusammengerechnet. Danach steht der volle Freibetrag erneut zur Verfügung.
Ein Beispiel: Großeltern schenken ihrem Enkel zu jedem Geburtstag einen Krügerrand 1/10 Unze. Nach zehn Jahren sind das je nach Goldkurs einige tausend Euro – und damit nur ein kleiner Bruchteil des Freibetrags von 200.000 €. Weil jeder Großelternteil einen eigenen Freibetrag hat, verdoppelt sich der Spielraum sogar.
Übliche Gelegenheitsgeschenke sind steuerfrei
Unabhängig von den Freibeträgen sind „übliche Gelegenheitsgeschenke“ ganz von der Schenkungsteuer befreit (§ 13 Abs. 1 Nr. 14 ErbStG). Gemeint sind Geschenke zu besonderen Anlässen wie Geburt, Geburtstag, Hochzeit oder Jubiläum.
Was „üblich“ ist, legt das Gesetz nicht in Euro fest. Entscheidend sind der Anlass und die Lebensumstände des Schenkenden. Eine Goldmünze zur Geburt eines Enkels gilt in aller Regel als übliches Geschenk.
Muss ich das Geschenk dem Finanzamt melden?
Schenkungen sind grundsätzlich innerhalb von drei Monaten dem zuständigen Erbschaftsteuer-Finanzamt anzuzeigen (§ 30 ErbStG) – auch dann, wenn keine Steuer anfällt. Das überrascht viele.
Ausgenommen von der Anzeigepflicht sind übliche Gelegenheitsgeschenke. Für eine Goldmünze zur Geburt, zur Hochzeit oder zum Jubiläum ist in der Regel also keine Meldung nötig.
Wollen Sie einen größeren Betrag in Gold verschenken, etwa als Grundstock für ein Kind, genügt eine formlose Anzeige mit folgenden Angaben:
- Namen und Anschriften von Schenkendem und Beschenktem
- Verwandtschaftsverhältnis
- Art und Wert des Geschenks, zum Beispiel „Krügerrand 1/4 Unze Gold, Wert laut Rechnung“
- Datum der Schenkung
Beim Verkauf: nach einem Jahr steuerfrei
Gold zählt steuerlich nicht als Kapitalanlage wie Aktien, sondern als Wirtschaftsgut. Gewinne aus dem Verkauf sind deshalb steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt (§ 23 EStG). Bei kürzerer Haltedauer bleiben Gewinne bis zu einer Freigrenze von 1.000 € im Jahr steuerfrei.
Wichtig für Geschenke: Wer Gold geschenkt bekommt, übernimmt die Haltedauer des Schenkenden. Hat die Großmutter die Münze vor zwei Jahren gekauft, kann der Enkel sie sofort steuerfrei verkaufen.
Bewahren Sie die Rechnung auf und geben Sie sie mit dem Geschenk weiter. Sie belegt Kaufdatum und Kaufpreis – und erspart später jede Diskussion.
Unser Tipp aus der Praxis
Praktische Tipps für Ihr Goldgeschenk
- Rechnung aufbewahren: Legen Sie eine Kopie zur Münze oder übergeben Sie sie später.
- Anlass notieren: Eine kurze Notiz mit Datum und Anlass macht aus der Münze ein Stück Familiengeschichte – und belegt im Zweifel das „übliche Gelegenheitsgeschenk“.
- Originalverpackung behalten: Münzen in ihrer Kapsel lassen sich besser wiederverkaufen.
- Bei größeren Beträgen beraten lassen: Planen Sie Vermögen in Gold zu übertragen, sprechen Sie vorab mit einem Steuerberater.
-
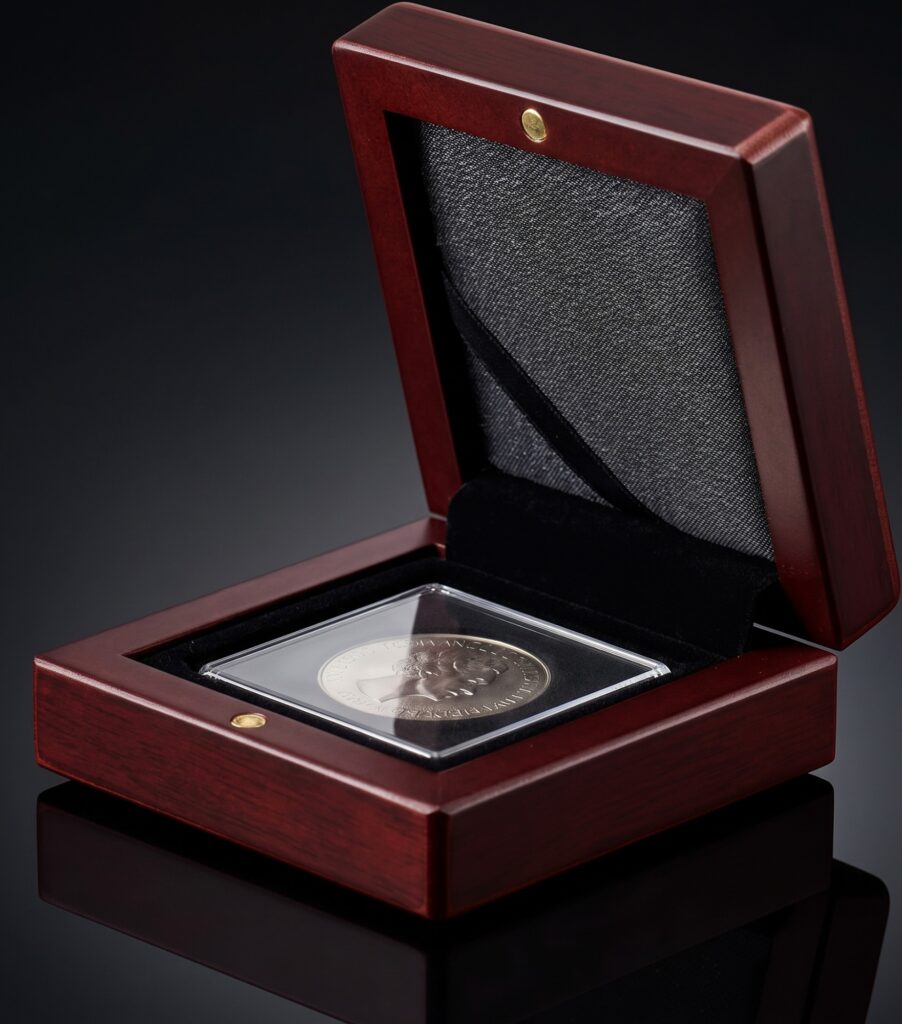
Geschenkbox für 1 Münze
30,00 €inkl. MwSt.zzgl. Versandkosten -
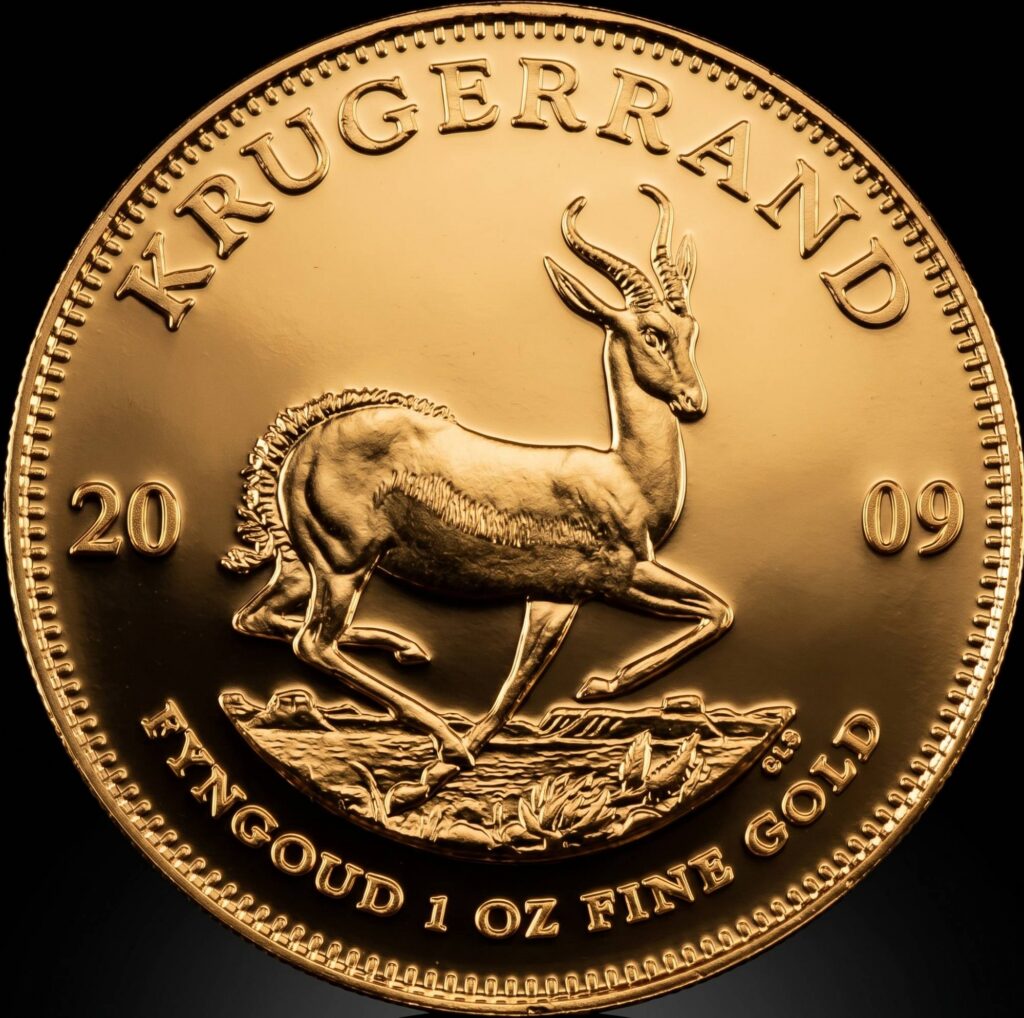
Krügerrand 1/10 Unze Gold
396,22 €umsatzsteuerfrei (Anlagegold, § 25c UStG)zzgl. Versandkosten -
Krügerrand 1/4 Unze Gold
988,93 €umsatzsteuerfrei (Anlagegold, § 25c UStG)zzgl. Versandkosten
Häufige Fragen
Muss ich eine Goldmünze als Geschenk beim Finanzamt melden?
Grundsätzlich sind Schenkungen anzeigepflichtig, auch unterhalb der Freibeträge. Übliche Gelegenheitsgeschenke, etwa zur Geburt oder Hochzeit in angemessener Höhe, sind davon ausgenommen.
Wie hoch ist der Freibetrag, wenn Großeltern ihrem Enkel Gold schenken?
200.000 € pro Großelternteil und Enkel innerhalb von zehn Jahren. Beide Großeltern haben jeweils einen eigenen Freibetrag.
Fällt beim Kauf von Gold Mehrwertsteuer an?
Bei Anlagegold, also Goldbarren und Goldmünzen wie dem Krügerrand, nicht. Es ist nach § 25c UStG umsatzsteuerfrei.
Muss der Beschenkte Steuern zahlen, wenn er die Münze verkauft?
Nicht, wenn seit dem Kauf durch den Schenkenden mehr als ein Jahr vergangen ist. Die Haltedauer wird angerechnet.
Gilt das auch für Silber?
Für Schenkungsteuer und Verkauf gelten bei Silber dieselben Regeln. Beim Kauf fällt jedoch Umsatzsteuer an – bei differenzbesteuertem Silber nur auf die Händlermarge.
Weiterlesen
Anlagegold ist umsatzsteuerfrei
Ratgeber
Warum auf Goldmünzen und Goldbarren keine Mehrwertsteuer anfällt, welche Münzen als Anlagegold gelten und was nicht dazugehört.
Goldmünze zur Geburt: welche Münze, welche Größe?
Ratgeber
Krügerrand, 1/10 oder 1/4 Unze? So wählen Sie die passende Goldmünze zur Geburt – und machen daraus eine Tradition.
Geschenk zur Geburt
Geschenkidee
Eine Goldmünze zur Geburt: Krügerrand oder Silbermünze in der edlen Holzbox, umsatzsteuerfrei und wertbeständig. Ideen nach Budget.
Quellen
- § 25c UStG – Besteuerung von Umsätzen mit Anlagegold
- § 13 ErbStG – Steuerbefreiungen
- § 14 ErbStG – Berücksichtigung früherer Erwerbe
- § 16 ErbStG – Freibeträge
- § 30 ErbStG – Anzeige des Erwerbs
- § 23 EStG – Private Veräußerungsgeschäfte
- Stand: Oktober 2026. Dieser Ratgeber gibt einen allgemeinen Überblick und ersetzt keine Steuerberatung.